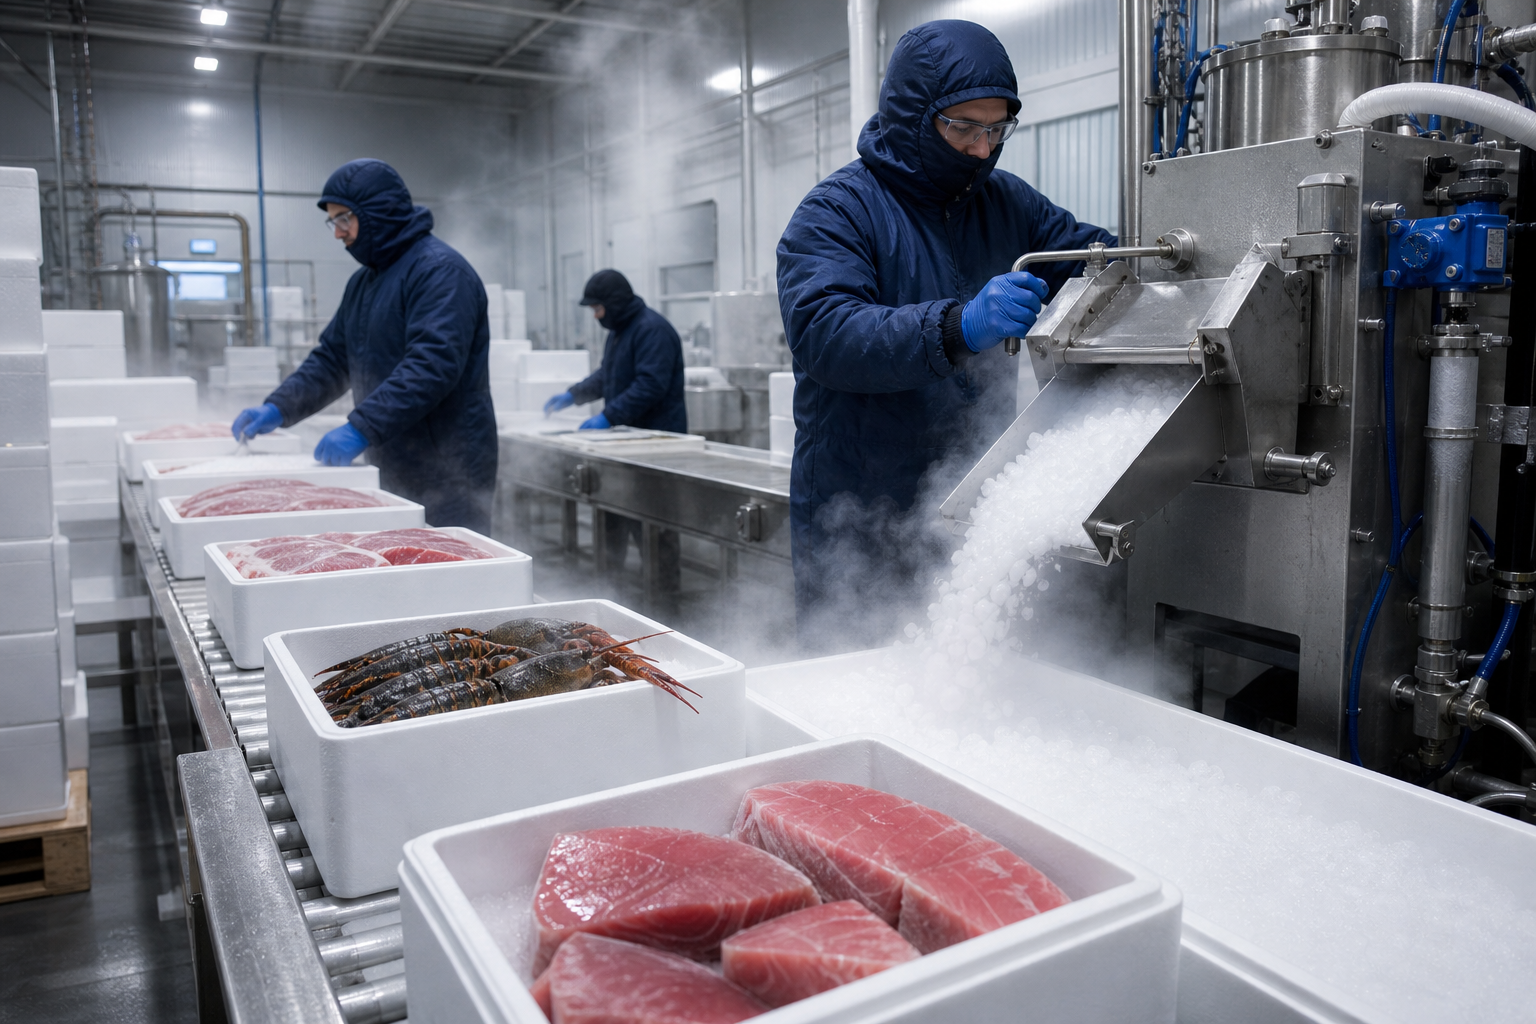
Грануляторы сухого льда на месте могут снизить текущие затраты на охлаждение для дистрибьюторов морепродуктов и мясопереработчиков, заменяя покупку готового сухого льда производством из жидкого CO2 навалом. В материале подчеркивается экономия за счет отказа от наценок поставщиков, стоимости доставки и потерь от сублимации до упаковки.
Для дистрибьютора, использующего 300 кг сухого льда в день, машина SL-150 представлена как потенциально окупающаяся в течение 6–10 месяцев за счет снижения затрат на материалы и уменьшения отходов.
Для оптовых дистрибьюторов морепродуктов и коммерческих мясопереработчиков сухой лед является огромным повторяющимся ежедневным расходом. Отгрузка скоропортящихся товаров высокой стоимости, таких как замороженный тунец, омары или стейки премиум-класса, требует упаковки каждой коробки с большим количеством охлаждающего материала для предотвращения порчи. Если вы сейчас покупаете готовый сухой лед у местного поставщика, переход на гранулятор сухого льда SL-150 или SL-200 на месте может легко сэкономить вашему бизнесу десятки тысяч долларов ежегодно.
Давайте разберем точную механику окупаемости инвестиций (ROI). Когда вы покупаете твердый сухой лед у поставщика, вы платите значительную наценку за его производство, труд и доставку. Хуже того, вы заплатите больше денег. Поскольку сухой лед постоянно испаряется, от 20% до 30% купленного веса исчезнет в атмосфере, пока он находится на вашем складе, еще до того, как вы упакуете первую коробку рыбы.
Используя серию SL, вы полностью обходите посредника. Вы покупаете только сырой жидкий CO2 навалом, что значительно дешевле. Благодаря нашему ведущему в отрасли коэффициенту преобразования ≥42%, вы максимизируете выход из каждой капли жидкого газа. Вы производите ровно столько, сколько нужно для дневных отгрузок, полностью исключая потери от сублимации. Для среднего дистрибьютора морепродуктов, использующего всего 300 кг сухого льда в день, эта совокупная экономия на наценках на сырье и устранении отходов обычно покрывает всю покупную цену машины SL-150 в течение первых 6–10 месяцев эксплуатации. После этого машина служит чистым активом, приносящим прибыль.